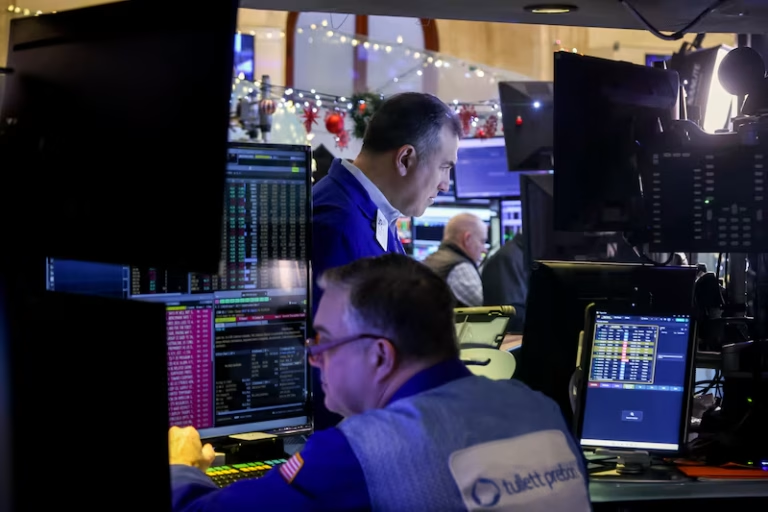
El viernes pasado, el S&P 500 cerró en un máximo histórico, ya que los inversores volvieron en masa a comprar acciones después de un breve tropiezo del mercado al comienzo del nuevo año.
El índice amplio del mercado subió un 1.23% para establecerse en 4,839.81, superando tanto el récord anterior en máximos intradía como en cierres de enero de 2022. Mientras tanto, el Dow Jones Industrial Average, que estableció su propio récord a fines del año pasado, sumó 395.19 puntos, o un 1.05%, para cerrar en 37,863.80. El Nasdaq Composite avanzó un 1.70% a 15,310.97, y el Nasdaq-100, más centrado en la tecnología, ganó un 1.95% para también alcanzar un máximo histórico.
Los tres principales índices ahora se encuentran en territorio positivo para 2024, con el Dow Jones volviéndose positivo durante el repunte del viernes.
Después de una pérdida del 19% en 2022, el S&P 500 resurgió en 2023, registrando una ganancia del 24%, ya que la economía evitó una recesión que muchos esperaban y la inflación disminuyó a niveles que permitieron a la Reserva Federal detener sus incrementos en las tasas de interés. Aunque el índice estuvo cerca de alcanzar un récord después de un enérgico rally en el cuarto trimestre, finalmente no lo logró. El repunte del mercado se pausó al comienzo de 2024, ya que los inversores tomaron ganancias en líderes de la tecnología como Apple.
Sin embargo, en los últimos días, regresaron para comprar esas acciones tecnológicas. El hito del viernes confirma que el mercado de valores está oficialmente en un mercado alcista que comenzó en octubre de 2022, y no solo en un rebote dentro de un mercado bajista. El S&P 500 ha subido más del 35% desde ese mínimo. Según Matt Stucky, director de cartera de Northwestern Mutual Wealth Management, «En la mente del inversor, las empresas líderes en inteligencia artificial o con un conjunto de productos diferenciados en el espacio tecnológico están liderando fuertemente el mercado. Esa ha sido una tendencia que persistió durante el resto del año pasado y hasta 2024».
El sector tecnológico ganó un 2.35% el viernes y más del 4% durante la semana de negociación, convirtiéndose en el sector de mejor rendimiento del S&P 500 hasta la fecha.
La pregunta de si el índice amplio del mercado puede mantener su impulso de crecimiento en 2024 «dependerá de si la Reserva Federal puede lograr un aterrizaje suave o no», dijo Stucky. Señaló que el crecimiento del S&P 500 en 2023 estuvo vinculado a múltiplos, en lugar de ganancias.
«Los múltiplos aumentan después de las desaceleraciones económicas, porque los inversores están valorando una recuperación. Si esa recuperación no se materializa, entonces debes cuestionar la sostenibilidad no solo de mantener nuevos máximos, sino de hacer nuevos máximos más allá de eso», agregó Stucky.
Datos del consumidor del viernes indicaron que los consumidores están ganando más confianza en la economía y la inflación. La Encuesta de Consumidores de la Universidad de Michigan mostró un aumento del 21.4% interanual, alcanzando su nivel más alto desde julio de 2021.
Empresas como Travelers subieron un 6.7% después de superar las expectativas de ganancias. Schlumberger ganó un 2.2% después de superar en ingresos y beneficios, y Ally Financial se disparó más del 10% después de informar resultados trimestrales sólidos y la venta de una unidad comercial a Synchrony Financial.
En resumen, las acciones subieron el viernes, llevando al S&P 500 a un nuevo récord intradía y estableciendo al índice de referencia para un máximo histórico al cierre. El enfoque se ha vuelto hacia las grandes tecnológicas para potencialmente impulsar un mercado bursátil rezagado ahora que los impulsores clave del rally a finales de 2023 han disminuido.
Sin embargo, las acciones han tenido una semana agitada, ya que los inversores reaccionaron a los comentarios de los responsables de políticas, datos económicos y ganancias corporativas para evaluar la probabilidad de un cambio en la política de la Reserva Federal. El mercado aún está atento a las señales sobre el momento de los recortes de tasas, lo que podría marcar la pauta para las empresas este año.
Un indicador seguido ampliamente de las predicciones sobre el próximo movimiento de la Reserva Federal está mostrando una esperanza menguante de que se produzca pronto una reducción de tasas de interés. Las apuestas en el mercado sobre la Reserva Federal recortando tasas durante su próxima reunión de política en marzo han caído por debajo del 50%, según la herramienta CME FedWatch el viernes por la tarde. Esta cifra era del 80% hace apenas una semana, destacando la nueva dosis de pesimismo de la Fed que se ha instaurado y la rapidez con la que puede cambiar el sentimiento en torno a los movimientos futuros del banco central.
En cuanto a acciones individuales, las acciones de iRobot cayeron un 29% después de un informe que indica que los reguladores de la Unión Europea planean bloquear la adquisición de $1.4 mil millones de Amazon del fabricante de Roomba. Mientras tanto, Macy’s cayó más del 3% después de que la minorista anunciara la eliminación de 2,350 empleos y el cierre de cinco tiendas.
Resultados trimestrales de Travelers, Regions Financial y bancos están en la lista de ganancias del viernes. En actualizaciones económicas, se espera una lectura de diciembre sobre las ventas de viviendas existentes, así como un vistazo al sentimiento del consumidor de la Universidad de Michigan.
En otros lugares, se logró un alivio en la saga de financiamiento del gobierno de EE. UU. después de que los legisladores aprobaran un proyecto de ley provisional para evitar un cierre inminente.