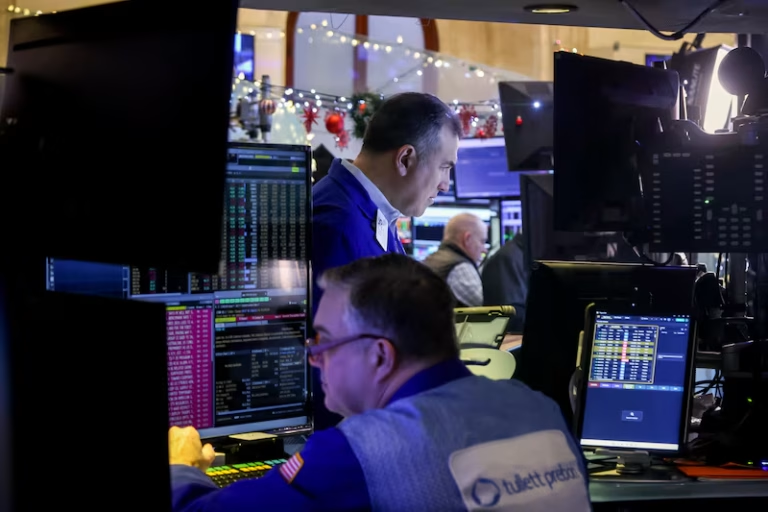
El mercado de valores cerró la semana en rojo, con el S&P 500 y el Nasdaq Composite registrando sus peores desempeños semanales desde principios de septiembre.
El Dow Jones Industrial Average perdió 306 puntos (0,7%), el S&P 500 cayó un 1,3% y el Nasdaq Composite retrocedió un 2,2%.
Factores detrás de la caída
El principal impulsor de las pérdidas fue el aumento en los rendimientos de los bonos. El rendimiento del bono del Tesoro a 2 años subió a 4,298%, acumulando siete semanas consecutivas de incrementos. Por su parte, el rendimiento del bono a 10 años aumentó a 4,426%, marcando su octava alza en nueve semanas.
Además, las preocupaciones sobre la inflación y las altas valoraciones de las acciones enfriaron el optimismo inicial que había impulsado al mercado tras las elecciones presidenciales de 2024.
El golpe a las acciones tecnológicas
El sector tecnológico fue particularmente castigado el viernes, con una venta masiva liderada por las acciones de semiconductores. Esto ocurrió luego de que Applied Materials presentara un panorama que generó preocupación entre los inversionistas que habían apostado a un aumento en el gasto relacionado con inteligencia artificial.
Entre los grandes nombres tecnológicos, Nvidia, Meta Platforms, Alphabet y Microsoft cayeron más del 2% cada uno. Tesla fue una excepción, subiendo un 3%, impulsada por su estatus como parte del llamado «Trump Trade».
Sectores afectados y factores políticos
Otros sectores, como el de salud e industriales, también sufrieron pérdidas significativas. Las acciones farmacéuticas se vieron afectadas luego de que el presidente electo Donald Trump anunciara su intención de nominar a Robert F. Kennedy Jr., conocido por su escepticismo hacia las vacunas, como jefe del Departamento de Salud y Servicios Humanos. El ETF de biotecnología SPDR S&P (XBI) cayó más del 4%, cerrando su peor semana desde 2020.
Los comentarios de Trump sobre preferencias para su gabinete, como una propuesta de un Departamento de Eficiencia Gubernamental liderado por Elon Musk y Vivek Ramaswamy, también generaron incertidumbre en Wall Street.
La Reserva Federal y las expectativas de tasas
Las declaraciones del presidente de la Reserva Federal, Jerome Powell, sobre no tener prisa para recortar las tasas de interés, contribuyeron al pesimismo del mercado. Según el CME FedWatch Tool, las probabilidades de un recorte en diciembre disminuyeron del 72,2% al 58,4% en un solo día.
El sólido crecimiento económico y los datos recientes de inflación respaldan la postura cautelosa de la Fed. Por ejemplo, las ventas minoristas de octubre aumentaron un 0,4%, superando las expectativas del mercado.
Resumen semanal
El entusiasmo postelectoral que inicialmente impulsó a los índices a máximos históricos a principios de la semana se desvaneció rápidamente.
- El S&P 500 cayó un 1,9% durante la semana.
- El Nasdaq Composite perdió un 2,8%.
- El Dow Jones retrocedió más del 1%.
Perspectivas futuras
La próxima semana será clave, con resultados trimestrales de Nvidia como el principal evento en el calendario económico. La compañía, que ha liderado el auge de la inteligencia artificial, proporcionará una visión actualizada sobre la fortaleza del sector tecnológico.
Además, se esperan nuevos nombramientos en el gabinete del presidente electo Trump, lo que podría generar más movimientos en el mercado. Los inversionistas también estarán atentos a nuevos datos económicos, como la confianza del consumidor, ventas de viviendas y construcciones nuevas.
En conclusión, los mercados enfrentan una combinación de incertidumbre política, preocupaciones por la inflación y expectativas ajustadas sobre las tasas de interés. Esto podría seguir generando volatilidad en las próximas semanas.