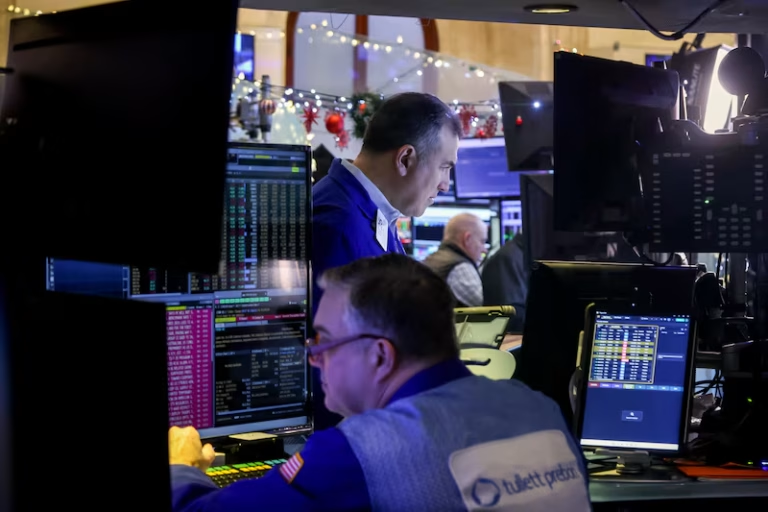
Las acciones estadounidenses cerraron la jornada del jueves en niveles récord, impulsadas por un informe laboral de junio más sólido de lo esperado. Sin embargo, este dato también disipó esperanzas inmediatas de un recorte en las tasas de interés por parte de la Reserva Federal.
Rendimiento de los Principales Índices
- S&P 500 subió un 0.83%, cerrando en 6,279.35, su tercera marca histórica esta semana.
- Nasdaq Composite ganó un 1.02%, finalizando en 20,601.10, también un récord.
- Dow Jones Industrial Average aumentó un 0.77%, terminando en 44,828.53, acercándose a su propio récord.
Estos movimientos reflejan la confianza del mercado en la solidez económica de EE.UU., a pesar del clima de incertidumbre en torno a la política monetaria y comercial.
Informe de Empleo: Fortaleza Inesperada
El informe del Departamento de Trabajo reveló la creación de 147,000 empleos no agrícolas en junio, superando las estimaciones de 106,000. Además:
- La tasa de desempleo bajó sorpresivamente a 4.1%.
- Se revisaron al alza los datos de mayo, ahora con 144,000 empleos agregados.
Aunque el crecimiento se concentró mayormente en el sector público, los datos generales apuntan a una economía que mantiene vigor, a pesar de los recientes signos de enfriamiento.
Perspectiva de Política Monetaria: El Recorte se Aleja
El optimismo por un recorte de tasas en julio se desvaneció rápidamente. Según la herramienta CME FedWatch, las probabilidades de una baja se redujeron a apenas un 5%, comparado con el 25% previo.
Brian Rose, economista jefe en UBS, señaló que la debilidad en nóminas privadas y otros indicadores laborales aún justifican un ciclo de recortes que podría comenzar en septiembre, con un total estimado de 100 puntos básicos de reducción.
Presión Política: Trump y la Fed
El presidente Donald Trump intensificó su presión sobre el presidente de la Fed, Jerome Powell, sugiriendo en redes sociales que “debería renunciar de inmediato”. La posible nominación anticipada de un sucesor también alimenta expectativas de una Fed más flexible.
Panorama Comercial: Acuerdo con Vietnam y Tensión con China
Los mercados celebraron el reciente acuerdo comercial EE.UU.-Vietnam, lo que elevó el optimismo sobre otras posibles resoluciones antes del 9 de julio, fecha límite para evitar la reimposición de aranceles.
Además, Washington levantó restricciones a exportaciones de software de diseño de chips a China, lo que benefició notablemente a compañías como Synopsys y Cadence Design Systems, cuyas acciones subieron más del 4%.
Avanza el Megaproyecto Fiscal de Trump
El proyecto de ley fiscal y de gasto propuesto por la Casa Blanca avanzó en el Congreso y se espera una votación final el viernes 4 de julio. Este paso clave refuerza las perspectivas fiscales, aunque sin incluir beneficios nuevos para energía limpia.
Otros Movimientos Destacados
- Bitcoin superó los $109,000, despertando optimismo en el mercado cripto tras semanas de comportamiento lateral.
- Acciones tecnológicas como Microsoft y Nvidia podrían alcanzar una capitalización de $4 billones este verano, según Wedbush.
- El sector solar se benefició del avance legislativo, con First Solar y Enphase Energy subiendo hasta un 8%.
Cierre por Feriado
Debido al feriado del Día de la Independencia, Wall Street cerró sus operaciones temprano el jueves y no abrirá el viernes. Las operaciones se reanudarán el lunes.