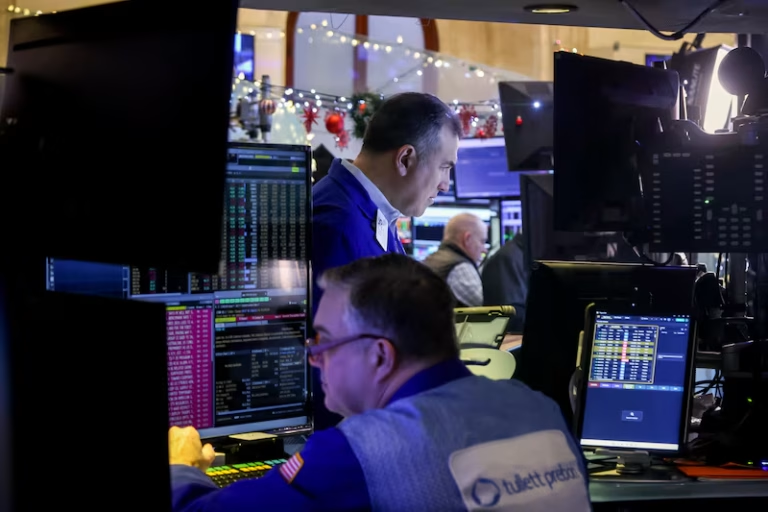
La Bolsa de Valores de Nueva York cerró este viernes con resultados mixtos, en medio de la creciente tensión comercial entre Estados Unidos y la Unión Europea, impulsada por las recientes declaraciones del presidente Donald Trump, quien busca imponer un arancel mínimo del 15% a las importaciones europeas. La noticia, revelada por el Financial Times, generó volatilidad durante la sesión bursátil.
Caída en el Dow, Resistencia en el Nasdaq
El índice Dow Jones Industrial Average cayó 142.30 puntos (-0.32%), cerrando en 44,342.19, tras la publicación del informe sobre los planes arancelarios de Trump. Por otro lado, el S&P 500 cedió un marginal 0.01%, finalizando en 6,296.79, mientras que el Nasdaq Composite, de fuerte componente tecnológico, logró subir un 0.05% hasta alcanzar los 20,895.66, estableciendo un nuevo récord.
Los mercados habían comenzado el día con optimismo, apoyados en buenos reportes corporativos y datos económicos sólidos. Sin embargo, el temor por las posibles represalias comerciales enfrió el entusiasmo inicial, especialmente entre las acciones más sensibles al comercio internacional.
Trump y la Guerra Comercial: Nueva Amenaza a la Economía Global
Según el Financial Times, Trump está exigiendo un arancel mínimo de 15% a 20% como condición en cualquier acuerdo comercial con la Unión Europea. Además, estaría dispuesto a mantener los aranceles del 25% al sector automotriz y ha amenazado con imponer aranceles generales del 30% a partir del 1 de agosto si no se alcanza un pacto.
Esta escalada complica las negociaciones con la UE y pone en jaque sectores clave como el automotriz, el alimentario y el tecnológico, altamente dependientes del comercio transatlántico.
Datos Económicos y Resultados Corporativos en el Radar
En contraste con la incertidumbre política, los datos económicos ofrecieron señales de estabilidad. La encuesta de sentimiento del consumidor de la Universidad de Michigan mostró un incremento de 1.8% respecto a junio, situándose en 61.8, su nivel más alto desde febrero. Asimismo, las expectativas de inflación a un año bajaron de 5% a 4.4%, indicando que los consumidores sienten menor presión por los precios.
En el terreno corporativo, Netflix cayó un 5% tras proyectar un margen operativo más bajo para la segunda mitad del año. 3M perdió más del 3% luego de ajustar a la baja sus estimaciones de crecimiento orgánico, y American Express retrocedió un 2% pese a buenos resultados, afectando al Dow.
Por el contrario, empresas como PepsiCo, United Airlines, Regions Financial e Invesco ofrecieron resultados sólidos, y el 83% de las compañías del S&P 500 que han reportado hasta ahora han superado las expectativas, lo que refleja un buen comienzo para la temporada de resultados.
¿Qué Esperar la Próxima Semana?
Los inversionistas estarán atentos a los resultados de las «Magnificent Seven», con Alphabet y Tesla listos para reportar. Se espera que este grupo de tecnológicas muestre un crecimiento de ganancias superior al 14%, en comparación con apenas 3.4% del resto de las compañías del S&P 500.
Por otra parte, las especulaciones sobre posibles recortes de tasas por parte de la Reserva Federal se mantienen en segundo plano, aunque algunos analistas advierten que históricamente, los ciclos alcistas rinden mejor sin recortes.
Un Mercado entre la Resiliencia y la Incertidumbre
A pesar del golpe arancelario, la resiliencia del Nasdaq y los buenos fundamentales de muchas empresas mantienen el tono constructivo del mercado. Sin embargo, la amenaza de nuevos aranceles podría generar más turbulencias a corto plazo, especialmente si no se logra un acuerdo antes del 1 de agosto.
Como señala Ken Mahoney, CEO de Mahoney Asset Management:
“Es un entorno de riesgo controlado, y aunque hay rumores sobre recortes de tasas, el panorama es más matizado. El enfriamiento de la inflación y el crecimiento del PIB siguen dando soporte al mercado”.